Un estudio firmado por Knight Frank acaba de formular lo que muchos corredores observaban sin atreverse a teorizarlo: en Francia, la mejor dirección ya no basta para garantizar el mejor valor. Rareza, servicio, imagen y experiencia se imponen como los nuevos patrones de un mercado donde el lujo ya no es un simple segmento, sino un principio estructurante.
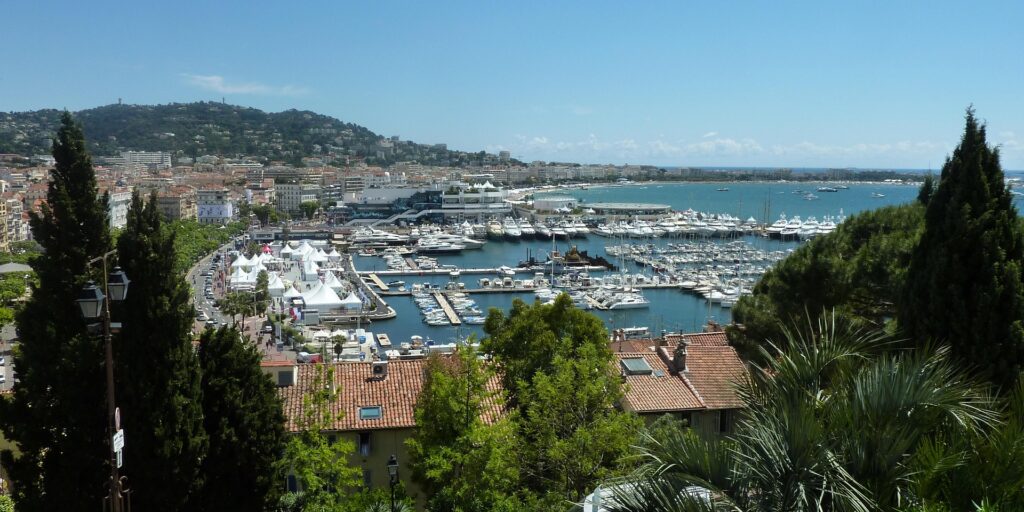
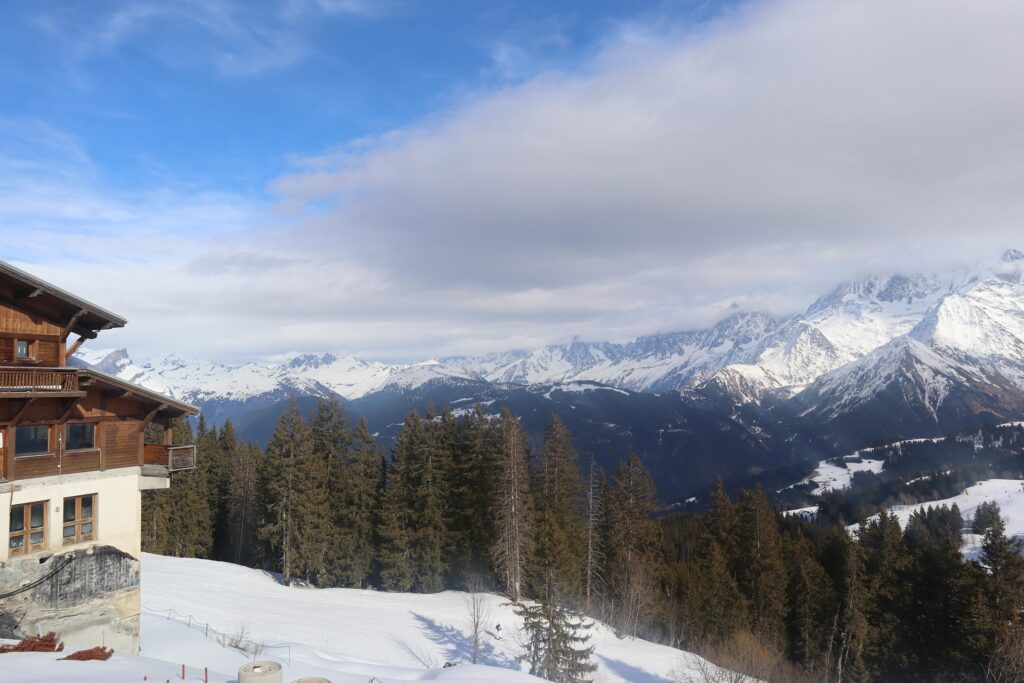
Durante décadas, el inmobiliario de prestigio obedeció a una gramática simple, casi tautológica: el valor de un bien se medía por su posición en el mapa. París intramuros, la Croisette, las alturas de Megève — la geografía fijaba el precio, y el precio validaba la geografía. El estudio que Knight Frank acaba de publicar sobre el mercado francés sacude esta evidencia. Lo que la agencia documenta, a través de datos sobre las grandes fortunas, los precios por metro cuadrado y los nuevos usos, es una refundición del propio sistema de valor. Cinco criterios hacen ahora autoridad — rareza, servicio, uso, imagen, experiencia — y ninguno se reduce a un número de calle.
Este vuelco no es anecdótico en un país donde el lujo pesa más de 76.000 millones de euros de exportaciones anuales y donde LVMH, Hermès, Kering y L’Oréal irrigan ecosistemas territoriales enteros, de la marroquinería del Lemosín a los talleres de alta costura parisinos. Magali Marton, directora de estudios de Knight Frank Francia, resume el diagnóstico sin rodeos: el lujo ya no se limita a sostener ciertos segmentos inmobiliarios, redefine sus propios criterios. Un edificio haussmanniano bien situado pero desprovisto de conserjería, de servicios o de una identidad reconocible pierde terreno frente a una dirección más modesta geográficamente pero capaz de ofrecer una experiencia total.
Esta mutación tiene su origen en la demografía de la fortuna. El número de ultrarricos (UHNWI, más de 30 millones de dólares de patrimonio) sigue creciendo a escala mundial, y esta clase considera cada vez más el inmobiliario como un activo tangible tanto como un uso cotidiano. El bien ya no se elige solo para vivir en él: se selecciona como se elegiría una pieza de colección, por su capacidad de contar una historia, de ofrecer un servicio y de resistir el paso del tiempo. Esta lógica irriga todo el espectro de activos — residencias de marca llave en mano, oficinas ultra-premium dotadas de clubes privados, hotelería de cinco estrellas concentrada en las arterias icónicas.
Pero esta premiumización generalizada tiene un reverso que el estudio nombra sin rodeos: la polarización. Entre París y los destinos lifestyle como los Alpes o la Costa Azul, entre barrios de un mismo distrito, hasta la escala de un edificio, los mercados se escinden en dos poblaciones de activos — los que encarnan los códigos del lujo y concentran la demanda, y los demás, que sufren una presión creciente y una deserción progresiva de los inversores. El residencial prime registra alzas de precios superiores al mercado convencional; las oficinas se reinventan como lugares de pertenencia más que como simples superficies de trabajo; el comercio se concentra en un número restringido de arterias capaces de generar deseo.
Queda una pregunta que el estudio no plantea de frente, pero que sus cifras sugieren en negativo: ¿qué pasa con el patrimonio inmobiliario francés que no cumple ninguna de estas condiciones? Entre las grandes firmas que captan la atención de las fortunas mundiales y el tejido urbano ordinario, un vasto segmento intermedio — ni lo bastante raro, ni lo bastante servido, ni lo bastante fotogénico — corre el riesgo de pagar el precio de esta redefinición de lo deseable. El lujo, al convertirse en gramática del mercado, ya no se limita a vender metros cuadrados: traza una línea divisoria cuyos efectos superarán con mucho el círculo restringido que pretende describir.
Cette publication est également disponible en :


